

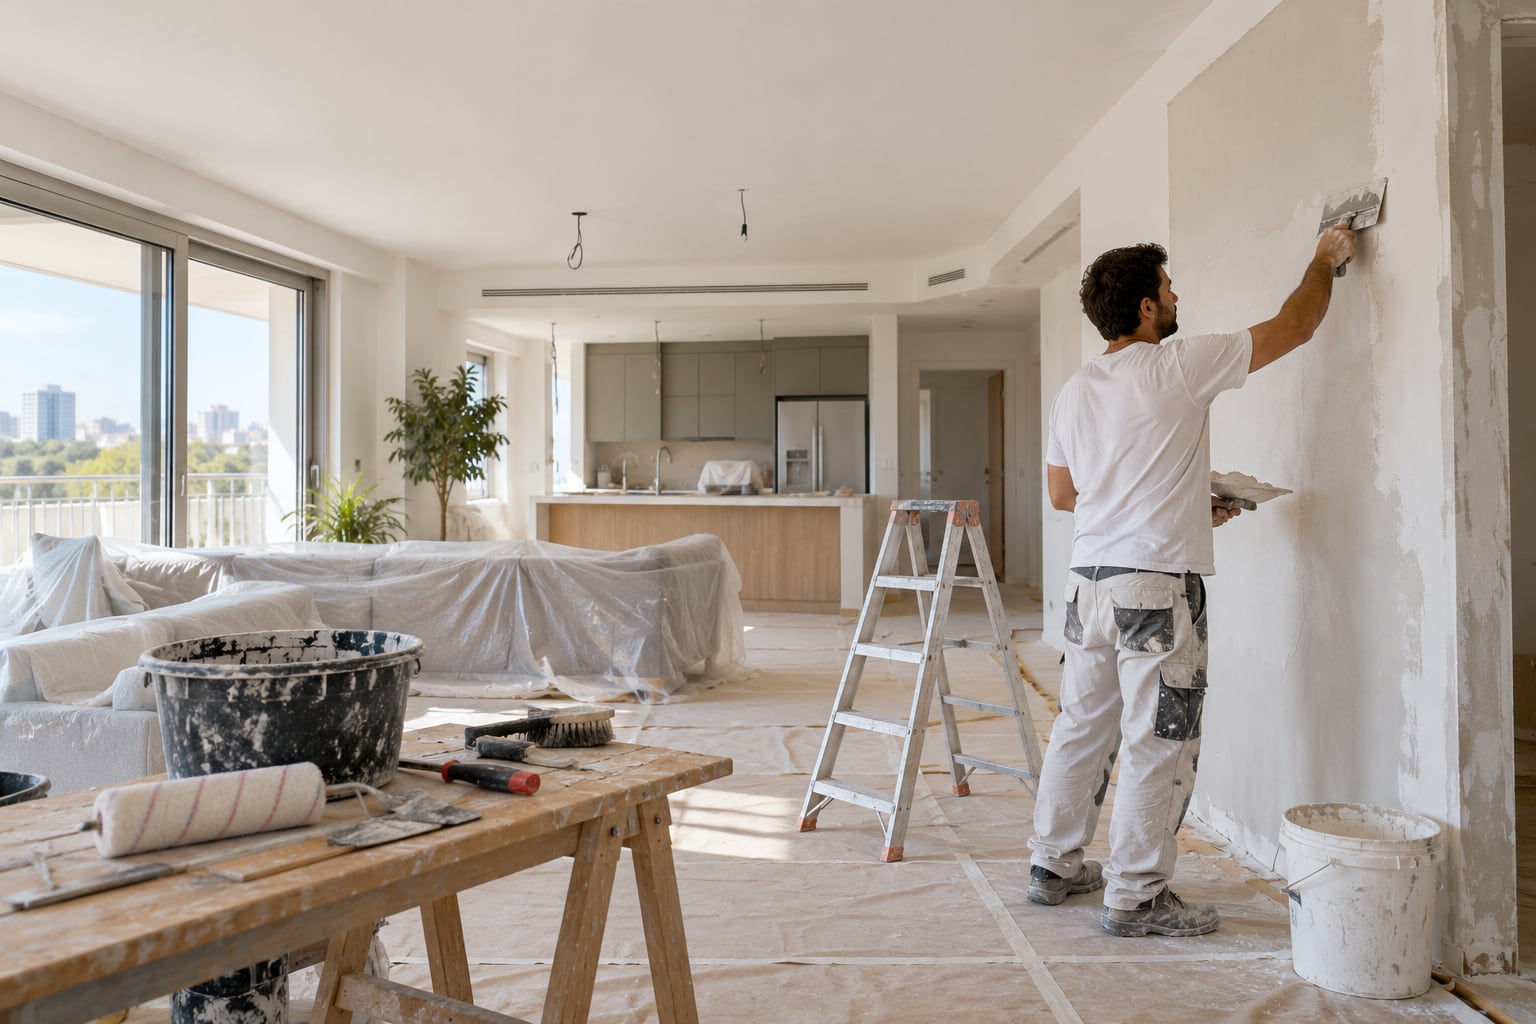
ביטוח לשיפוצניקים
מסיימים ריצוף בבית אחד ועוברים לצבע בדירה אחרת? כדאי לבדוק ביטוח שמתאים לעבודות שאתם מבצעים בפועל. נבחן יחד אפשרות למסגרת שנתית או לביטוח פרויקט, בהתאם לעיסוק ולתנאי החיתום.
מה בודקים יחד
- התאמת הביטוח לסוגי עבודות השיפוץ שלכם
- אפשרות למסגרת שנתית או לביטוח פרויקט
- כיסויים לנזקי עבודה, לצד שלישי ולעובדים לפי הצורך
- כללי דיווח, חריגים והשתתפויות עצמיות לפני תחילת העבודה
מתי כדאי לבדוק מסגרת שנתית?
אם אתם מבצעים עבודות שיפוץ לאורך השנה, אפשר לבחון מסגרת ביטוח שנתית שמותאמת לפעילותכם. ההתאמה תלויה בסוג העיסוק, בהיקף העבודות, בניסיון ובחיתום של חברת הביטוח. לעיתים מתאים יותר לבחון ביטוח לפרויקט מסוים.
מסגרת שנתית אינה מכניסה כל עבודה לביטוח באופן אוטומטי. צריך לוודא אילו סוגי פעילות אושרו, אילו פרויקטים נכללים, ומהם התנאים, המגבלות ותקופת הביטוח שנקבעו בהצעה ובפוליסה.
אילו כיסויים אפשר לבדוק?
- ביטוח העבודות: בדיקת כיסוי לאובדן או לנזק לעבודות ולחומרים במסגרת הפרויקט.
- אחריות כלפי צד שלישי: בדיקת כיסוי לחבות בגין נזקי גוף או רכוש למי שאינו מבוטח בפוליסה, למשל שכן או מבקר באתר.
- חבות מעבידים: בדיקת כיסוי לחבות כלפי עובדים בהתאם להעסקה ולתנאי הפוליסה.
- רכוש קיים, רכוש סמוך וכלים: יש לבדוק במפורש אם נדרשת הרחבה ומהם תנאיה.
- אחריות מקצועית או חבות לאחר מסירת העבודה: לפי אופי הפעילות, נבדוק אם נדרש ביטוח נוסף או הרחבה מתאימה, ואת התנאים להגשת תביעה לאחר סיום העבודה.
סוג הפעילות והפרויקט הם שני דברים שצריך לבדוק
בדיקת העיסוק מתייחסת למה שאתם עושים: צבע, ריצוף, עבודות גמר או פעילות אחרת. בדיקת הפרויקט מתייחסת לעבודה המסוימת: מיקום, תיאור, היקף, משך וצוות. אישור לעיסוק מסוים אינו מחליף דיווח על פרויקט כשדיווח כזה נדרש.
מועדי הדיווח והפרטים שיש למסור נקבעים בתנאי ההצעה והפוליסה. לפני התחלת עבודה חדשה או שינוי בפעילות, כדאי לוודא אם נדרש דיווח או אישור נוסף. פנייה לסוכנות או מסירת פרטים אינן אישור ביטוח.
דיווח מחזור והתאמת פרמיה
במסגרת שנתית יש לברר מראש כיצד מדווחים על העבודות ועל מחזור הפעילות, ומתי נדרש הדיווח בהתאם לתנאי ההצעה והפוליסה. כדאי לשמור רישום מסודר של העבודות והיקפיהן.
הפרמיה עשויה להתעדכן בהתאם למחזור העבודה בפועל ולתנאי הפוליסה. המחיר והקבלה לביטוח תלויים בנתוני הפעילות ובאישור המבטח.
חריגים והשתתפויות שכדאי להבין מראש
יש לבדוק את החריגים, גבולות האחריות וההשתתפות העצמית לכל כיסוי. השתתפות עצמית עשויה להשתנות לפי סוג הנזק או ההרחבה, ולכן חשוב להבין איזה חלק מהנזק יישאר עליכם במקרה תביעה.
אל תניחו שעבודה במבנה קיים כוללת כל שינוי בו. עבודות בשלד, הריסה, תשתיות, עבודה בגובה או בחומרים מסוכנים עשויות לדרוש בדיקה ותנאים נוספים, או להיות מחוץ לכיסוי המוצע. גם נזק לעבודה עצמה, לרכוש שעליו עובדים או לרכוש סמוך מחייב בדיקה מפורשת.
עובדים וקבלני משנה
ספרו לנו מי מבצע את העבודה: אתם, עובדים שכירים או קבלני משנה. יש לברר מי נכלל בביטוח ומהן דרישות הבטיחות וההסמכה הרלוונטיות. ביטוח של קבלן משנה אינו מבטיח כיסוי לאחריות שלכם, ולהפך.
מה צריך כדי להתחיל בבדיקה?
המידע בעמוד כללי בלבד. הכיסוי בפועל נקבע לפי אישור המבטח, תנאי הפוליסה, הרשימה וההרחבות. נשמח לבדוק התאמה ולהסביר את התנאים לפני בקשת הצעה.
- סוגי העבודות שאתם מבצעים ותיאור קצר של הפעילות.
- היקף הפעילות הצפוי ופרטים על עבודה מתוכננת, אם יש.
- מספר עובדים ושימוש בקבלני משנה.
- מידע על ביטוח קיים ותביעות קודמות, אם יש.
שאלות נפוצות
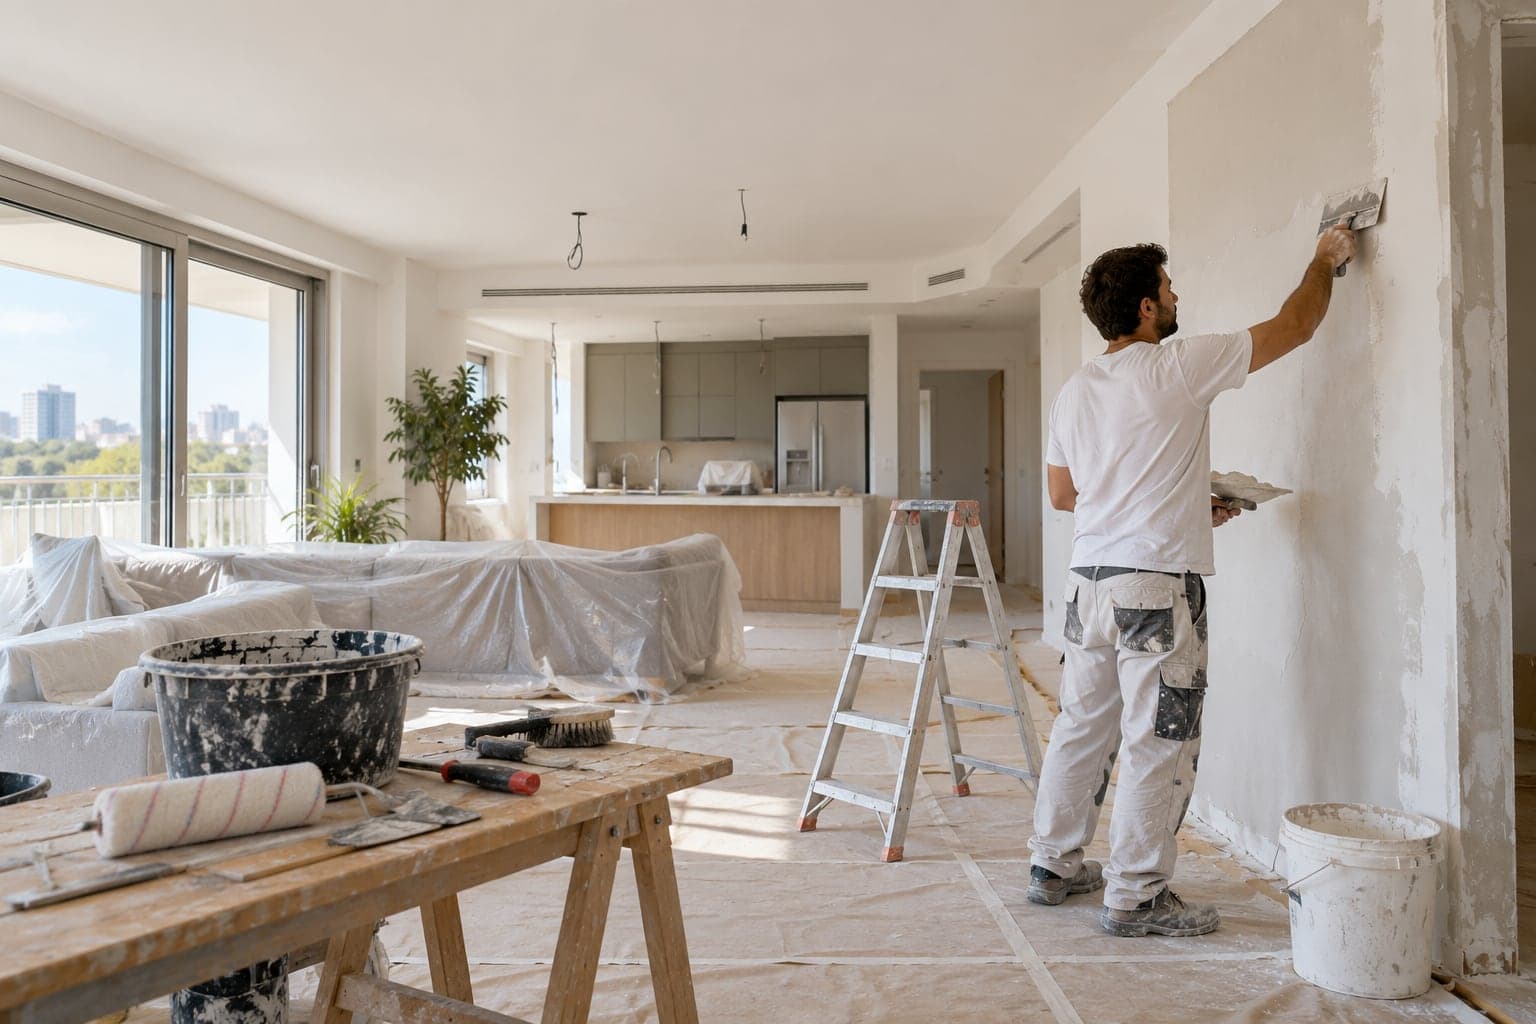
ביטוח שיפוצניקים וקבלנים
מעדיפים לדבר עם בן אדם?
בוריס וחיים כאן — בלי מוקד, בלי תפריט קולי. נשמח לעזור.